Дохід — величина живіша, ніж здається у день заповнення кредитної анкети. Роботу змінюють, зарплата просідає і росте, підробітки зʼявляються і зникають — а позика тим часом живе за графіком, підписаним у зовсім інших обставинах. І у позичальника виникає ціла пачка питань, які рідко розбирають прямо: чи мушу я повідомляти кредитора про звільнення? Чи може він «забрати кредит назад», дізнавшись про нову роботу? А якщо дохід виріс — це взагалі когось стосується?
Розберемо тему повністю: що з ваших робочих новин справді стосується кредитора, що каже про це договір, у якому з чотирьох сценаріїв зміни доходу треба виходити на звʼязок першим — і чому у кредитних стосунках мовчання майже завжди дорожче за найнезручнішу розмову.
Спершу — що каже договір
Анкетні дані про роботу і дохід кредитор використовує у момент рішення: скоринг оцінює вас станом на день заявки. Після видачі грошей договір живе своїм життям, і головне у ньому — графік платежів. Змінилася робота чи ні, юридично важить одне: чи приходять гроші вчасно. Жодна зміна місця роботи сама по собі не дає кредитору права розірвати договір чи вимагати дострокового повернення, поки платежі йдуть за графіком. Страх «дізнаються про звільнення — заберуть усе одразу» не має юридичної опори: договір тримається на платежах, а не на місці вашої роботи.
Водночас частина договорів містить пункт про обовʼязок повідомляти про суттєві зміни — контактних даних завжди, місця роботи подекуди. Тож перша практична дія цієї статті — відкрити власний договір і знайти розділ про обовʼязки позичальника: три хвилини читання власного примірника дають точну відповідь замість форумних здогадок. Якщо пункт про роботу є — повідомлення коштує один лист і знімає формальний гачок; якщо немає — ваші робочі новини кредитора не стосуються, поки не впливають на платежі.
Чотири сценарії — чотири різні ходи
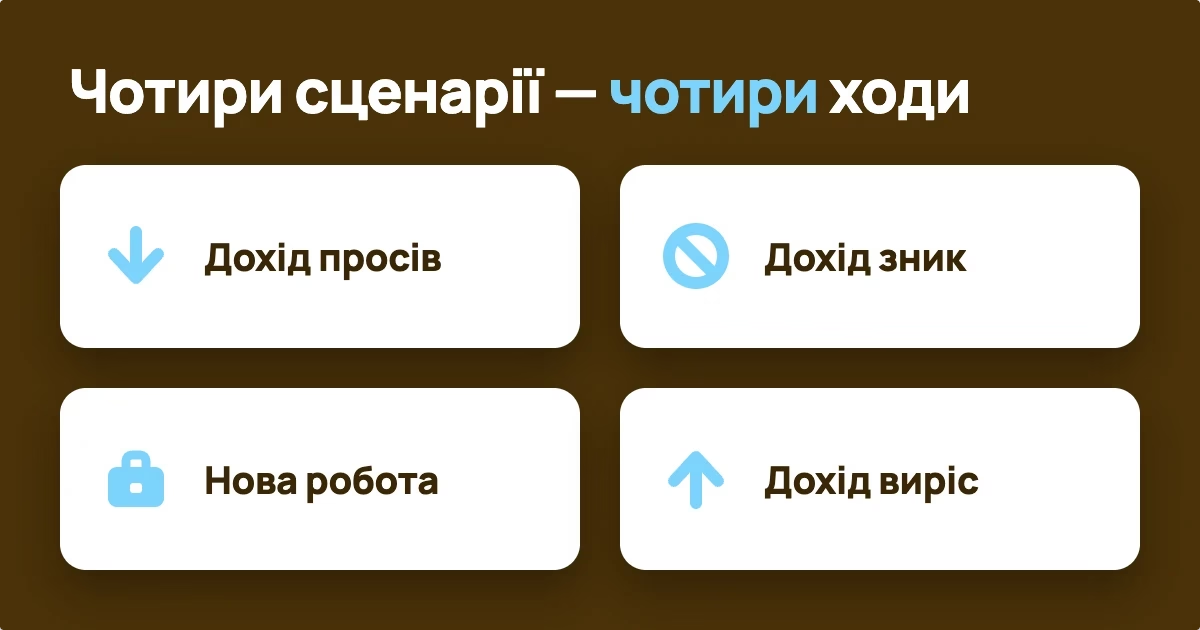
Зміна доходу буває чотирьох сортів, і плутати їх не варто — ходи різні. Сценарій перший: дохід просів, але є — зарплату урізали, підробіток закінчився, перейшли на неповний тиждень. Платежі поки тягнуться, однак упритул. Сценарій другий, найгостріший: дохід зник — звільнення, закриття справи, тривала непрацездатність. Сценарій третій, нейтральний: робота нова, дохід порівнянний — змінилися лише анкетні факти. І сценарій четвертий, приємний: дохід виріс. Пройдемо кожен — від найтривожнішого до найприємнішого, з конкретним ходом у кожному.
Сценарій «просів»: діяти до першого пропуску
Головна помилка тут — тактика «якось дотягну»: людина платить з останніх грошей, зʼїдає резерв і виходить на прострочення рівно тоді, коли запас вичерпано. Правильний хід протилежний: рахувати наперед. Якщо математика показує, що за два-три місяці платіж перестане вміщатися у новий дохід, — саме зараз, поки історія бездоганна, час писати кредитору про реструктуризацію: менший платіж на довшому строку, реалістичний графік, збережена репутація.
Причина поспіху не емоційна, а статусна: позичальник без жодного пропуску розмовляє з кредитором як надійний клієнт, що завбачливо попереджає, — і отримує мʼякші умови. Той самий позичальник після двох прострочень — уже «проблемна заборгованість» з нарахуваннями, дзвінками і зовсім іншим тоном переговорів. Ціна однакової розмови у цих двох точках відрізняється у рази, а обирає точку — ви.
Паралельно з розмовою про графік варто перевірити і другий важіль: чи не занадто дорогий сам борг. Дохід просів — а ринок, можливо, за цей час подешевшав, і чинну позику вигідно замінити дешевшою в іншій компанії. Побачити це можна на Банкрейт — це довідник ставок і умов кредиторів України. Банкрейт порівнює повну вартість позик на однакових вхідних даних, тож ціну чинного боргу легко зіставити з рештою кредиторів. Дешевший онлайн кредит замість дорогого — іноді сам по собі розвʼязує проблему платежу, який перестав уміщатися: менша переплата — менший щомісячний тягар.
Сценарій «зник»: повний протокол
Коли дохід зупинився повністю, працює протокол з трьох частин. Частина перша — негайне письмове повідомлення кредитору: обставини, підтвердження (наказ про звільнення, лікарняний), пропозиція — відстрочка, канікули або графік з мінімальними платежами на період пошуку роботи. Просити краще конкретне і тимчасове: «три місяці по стільки-то, далі повертаюсь до графіка» звучить як план, а не як прощання, — і саме плани кредитори погоджують охоче, бо план можна перевірити, а співчуття у графік не вставиш. Частина друга — платити хоч щось: символічні платежі документують добросовісність і зменшують базу нарахувань. Частина третя — знати стелю: санкції за прострочення обмежені законом, для мікропозик — подвійною сумою боргу, для більших споживчих кредитів — половиною. Це не робить прострочення безкоштовним, але прибирає паніку «борг виросте нескінченно», через яку люди зникають з радарів — і роблять собі гірше.
Чого не робити у цьому сценарії, ми детально розбирали у матеріалі про вибір між продовженням і перепозичанням: гасити борг новими позиками за відсутності доходу — пряма дорога у спіраль. Без джерела погашення нова позика не рятує, а множить.
Окреме слово про документи у сценарії «зник». Кожен папір, що підтверджує обставини, працює на вас: наказ про звільнення, довідка про призупинення діяльності, лікарняний. Кредитор ухвалює рішення про поступки за внутрішніми правилами, і заява з доказами проходить ці правила незрівнянно легше за заяву з самими словами. Той же пакет документів стане у пригоді й далі — від переговорів про дисконтне закриття до, у крайніх сценаріях, судових процедур, де добросовісність боржника має юридичну вагу.
Сценарій «нова робота»: оновити дані і подумати про майбутнє
Якщо дохід не змінився або виріс разом з новим місцем — практичних наслідків два. Перший: перевірте договір щодо пункту про повідомлення і, якщо він є, надішліть коротке повідомлення з новими даними — формальність, яка закриває формальний обовʼязок. Другий, важливіший для майбутнього: памʼятайте, що свіжа зміна роботи — тимчасовий мінус у скорингу. Кредитори люблять стаж на поточному місці: заявка через місяць після працевлаштування оцінюється обережніше, ніж та ж заявка через пів року — у порівняннях Банкрейт вимоги до стажу є серед типових критеріїв кредиторів. Тож якщо попереду великий кредит — між зміною роботи і заявкою варто дати собі відстань, а поточні позики тим часом обслуговувати бездоганно.
Сценарій «виріс»: найприємніша математика
Дохід збільшився — і кредитора це справді не стосується, зате дуже стосується вас. Найвигідніше застосування прибавки — дострокове закриття найдорожчого боргу: відсотки за онлайн позиками нараховуються за фактичні дні, тож кожен день випередження графіка — заощаджені живі гривні, а штрафів за дострокове повернення закон не допускає. Прибавка, спрямована на борг у перший же місяць, заробляє більше за будь-який депозит — бо ставка вашого боргу вища за ставку будь-якого вкладу. Другий хід — переглянути умови: позичальнику з вищим доходом і чистою історією доступні дешевші продукти, і старий дорогий борг іноді вигідно рефінансувати — порівняння з ринку, про яке йшлося вище, працює і у приємному сценарії. І третій хід, стратегічний: направити частину прибавки у резерв — подушка розміром у пару платежів перетворює будь-який майбутній сценарій «просів» з кризи на незручність, а наступну позику робить непотрібною взагалі.
Хто ще дізнається про ваші зміни
Корисно розуміти, що частину ваших новин кредитор побачить і без повідомлень. Виплати за договором ідуть з вашої картки — і їхня регулярність сама по собі розповідає про стан справ. Кредитна історія оновлюється всіма вашими кредиторами: нова позика, взята «щоб перекрити місяць без роботи», стане видимою для решти. А скоринг при будь-якій наступній заявці заново оцінить і стаж на поточному місці, і навантаження. Тож стратегія «нікому нічого не казати» ілюзорна подвійно: важливе про вас видно у даних, а невидимим залишається якраз те, що грає на вашу користь, — обставини і наміри. Саме їх і варто повідомляти самому.
Чому люди мовчать — і чому дарма
За всіма чотирма сценаріями стоїть один страх: «дізнаються — буде гірше». Здається, що кредитор, почувши про звільнення, кинеться вимагати все і одразу. Реальність зворотна: поки ви платите, ваша робота кредитора не цікавить, а коли платити стає нічим — ваша чесність його цікавить найбільше у світі. Стягнення для компанії — це витрати і невизначеність; добровільний реалістичний графік — гроші за розкладом. Тому на ранньому і чесному зверненні кредитор заробляє більше, ніж на санкціях, — і поводиться відповідно.
Мовчання ж не має жодного виграшного сценарію. Воно не зупиняє нарахувань, не ховає прострочення від кредитної історії, не відкладає розмову — лише переносить її у гіршу точку, де замість «клієнт попереджає» звучить «боржник виправдовується». У кредитних стосунках інформація — це валюта: той, хто повідомляє першим, платить нею за поблажливість; той, хто мовчить, — доплачує грошима.
Єдиний нюанс комунікації: усе значуще — письмово. Телефонна розмова з менеджером заспокоює, але не документується; заява через офіційний канал з копією собі — документ, на який можна послатися. Правило з інших наших розборів працює і тут: у стосунках з кредитором існує лише те, що має дату і слід.
Коротка шпаргалка
Дохід просів — рахуйте наперед і виходьте на реструктуризацію до першого пропуску. Дохід зник — письмове повідомлення з планом, символічні платежі, знання законних меж санкцій. Нова робота — перевірити договір, оновити дані, дати собі стаж перед великими заявками. Дохід виріс — гасити достроково найдорожче, переглянути умови проти ринку, збудувати резерв. І спільне для всіх чотирьох: договір прочитаний, кредитор попереджений раніше, ніж стало пізно, а рішення ухвалені на папері, а не у тривозі. Дохід у житті ще не раз зміниться — нехай щоразу це буде подія вашої карʼєри, а не вашої кредитної історії. Різницю між цими двома варіантами створює не розмір зміни, а швидкість вашої реакції на неї.